Przejdź do treści
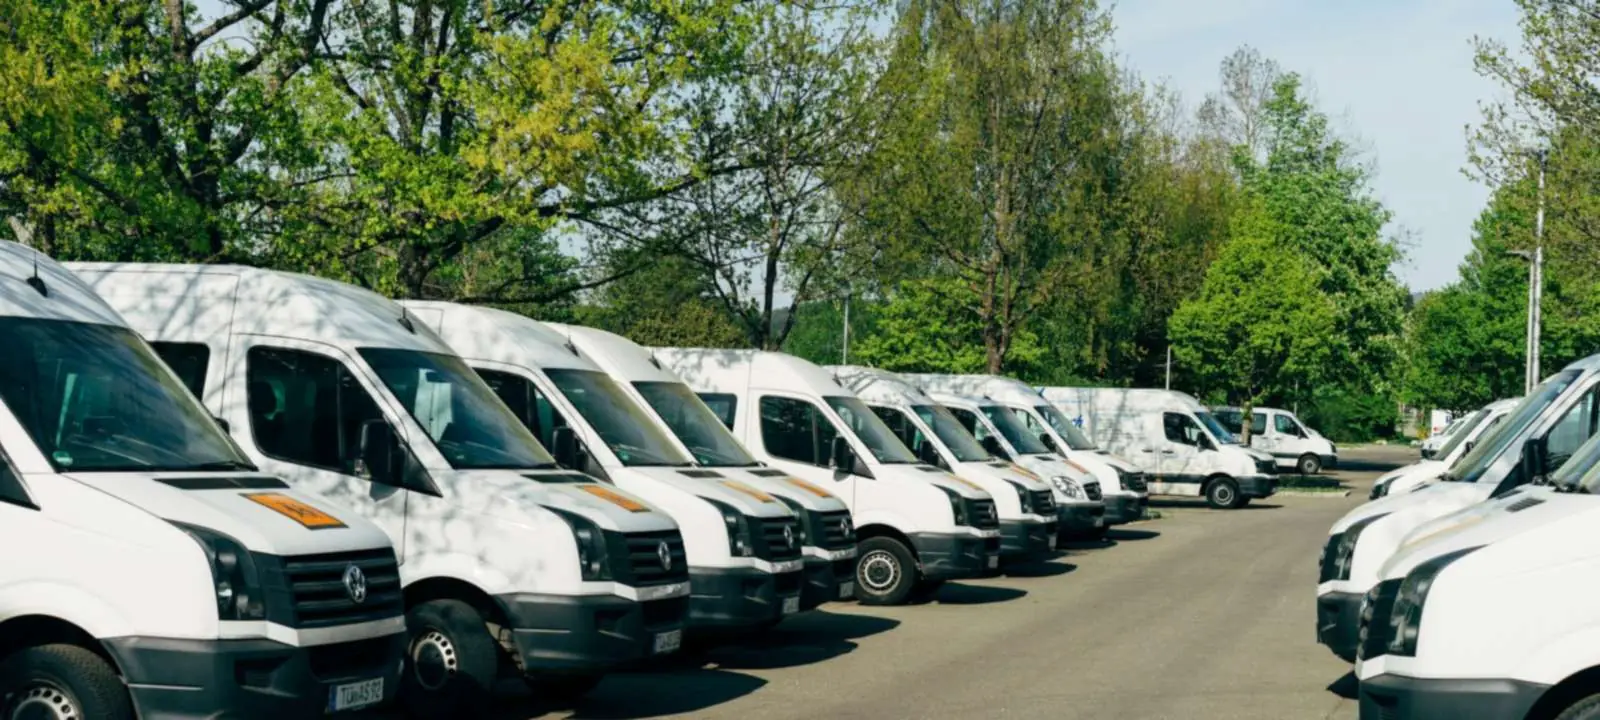
Flota samochodów dostawczych na parkingu firmowym

Leasing i kredyt

Leasing i kredyt — liczymy koszt, nie samą ratę

Finansowanie samochodu, sprzętu i maszyn dla firm oraz kredyty gotówkowe, konsolidacyjne, firmowe i rolnicze. Najniższa rata rzadko oznacza najtańsze zobowiązanie — dlatego zawsze przeliczam całkowity koszt w całym okresie spłaty.

Formy finansowania

Co konkretnie da się sfinansować

Sześć rozwiązań, które w praktyce pokrywają większość sytuacji — od firmowego dostawczaka po uporządkowanie kilku rat w jedną.

Leasing dla firm

Najczęstszy sposób na sfinansowanie firmowego auta, sprzętu albo maszyny. Rata leasingowa jest kosztem uzyskania przychodu, a przy leasingu operacyjnym firma nie musi angażować własnego kapitału na starcie. Kluczowe parametry to wpłata własna, okres i wartość wykupu — i to właśnie wykup najczęściej decyduje, czy oferta jest naprawdę tania.

  • Samochody osobowe i dostawcze, także fabrycznie nowe
  • Maszyny, urządzenia, sprzęt IT i wyposażenie
  • Leasing operacyjny i finansowy — z porównaniem skutków podatkowych
  • Także dla firm z krótkim stażem, po indywidualnej ocenie

Kredyt gotówkowy

Zobowiązanie na dowolny cel, bez konieczności tłumaczenia się, na co idą pieniądze. Przy porównywaniu ofert patrzę nie na samą ratę, tylko na RRSO, prowizję i koszt ubezpieczenia doliczanego do kredytu — bo to tam zwykle chowa się różnica między „tanim" a naprawdę tanim kredytem.

  • Porównanie RRSO, prowizji i kosztów dodatkowych
  • Sprawdzenie, czy wcześniejsza spłata jest opłacalna
  • Realna ocena zdolności przed złożeniem wniosku
  • Bez zapytań rozsyłanych na oślep do kilkunastu banków

Kredyt konsolidacyjny

Kilka zobowiązań — gotówkowe, karta, limit w koncie, czasem samochodowe — zamienione w jedną ratę u jednego kredytodawcy. Rata zwykle spada, ale dzieje się to kosztem wydłużenia okresu spłaty, więc całkowity koszt potrafi wzrosnąć. Zawsze pokazuję obie liczby obok siebie, żeby decyzja była podjęta świadomie.

  • Zestawienie obecnych zobowiązań i ich realnych kosztów
  • Wyliczenie nowej raty oraz całkowitej kwoty do spłaty
  • Możliwość dobrania dodatkowej gotówki przy konsolidacji
  • Uczciwa informacja, gdy konsolidacja się nie opłaca

Kredyt dla firm

Finansowanie na rozwój, inwestycję albo na utrzymanie płynności, gdy kontrahenci płacą z opóźnieniem. Bank patrzy tu przede wszystkim na formę księgowości, staż działalności i historię w BIK — dlatego zanim ruszymy z wnioskiem, przechodzimy przez dokumenty, żeby nie palić zdolności niepotrzebnymi zapytaniami.

  • Kredyty obrotowe i inwestycyjne
  • Limity w rachunku bieżącym
  • Finansowanie dla jednoosobowych działalności i spółek
  • Przygotowanie dokumentów przed złożeniem wniosku

Kredyt dla rolników

Gospodarstwo rolne rozlicza się inaczej niż firma i inaczej wygląda ocena zdolności — liczy się areał, struktura produkcji i sezonowość przychodów. Finansowanie dotyczy zwykle bieżących nakładów, maszyn albo ziemi, a harmonogram spłat warto dopasować do terminów dopłat i sprzedaży plonów.

  • Kredyty obrotowe na bieżące nakłady w gospodarstwie
  • Finansowanie maszyn rolniczych i zakupu ziemi
  • Harmonogram spłat dopasowany do cyklu produkcji
  • Powiązanie z ubezpieczeniami rolnymi i agrocasco

Kredyt samochodowy

Kredyt celowy na konkretny pojazd, często z niższym oprocentowaniem niż gotówkowy, bo zabezpieczeniem jest samo auto. Dla osoby prywatnej to zwykle najprostsza droga do nowego samochodu; dla firmy trzeba go porównać z leasingiem, bo różnice podatkowe bywają większe niż różnice w racie.

  • Finansowanie aut nowych i używanych
  • Porównanie kredytu z leasingiem dla działalności gospodarczej
  • Uwzględnienie kosztu obowiązkowego AC przy cesji
  • Powiązanie z zamówieniem nowego auta

Jak pracuję

Nie jestem drogowskazem — prowadzę sprawę

Rynek pośrednictwa finansowego bywa bezosobowy: klient dostaje link, wypełnia wniosek i dalej rozmawia już z kimś innym. U mnie to wygląda inaczej. Rozmawiamy o tym, co ma być sfinansowane i jak wygląda sytuacja, dobieram formę finansowania, przygotowuję dokumenty i jestem pod telefonem do końca — także wtedy, gdy coś się przeciąga albo trzeba coś poprawić.

Leasing realizuję we współpracy z partnerem Fi Finance. Kredyty i pożyczki prowadzę w oparciu o współpracę ze sprawdzonymi bankami i instytucjami finansowymi — dobór konkretnej instytucji zależy od tego, czyja oferta w danym momencie wypada dla Ciebie najlepiej.

Zanim złożysz jakikolwiek wniosek

Każde zapytanie kredytowe zostawia ślad w BIK. Kilkanaście wniosków złożonych „na próbę" w krótkim czasie potrafi realnie obniżyć ocenę zdolności. Dlatego najpierw liczymy, a dopiero potem składamy — i tylko tam, gdzie ma to sens.

Szukasz szybkiej pożyczki online?

Osobno zebrałem wnioski o pożyczki i kredyty dostępne przez internet, u zewnętrznych instytucji finansowych. To rozwiązanie na inne potrzeby niż leasing czy kredyt bankowy — i z innym kosztem, o czym uczciwie piszę na tamtej stronie.

Zobacz pożyczki online

Policzmy to razem

Opisz, co chcesz sfinansować i na jaki okres — odeślę wyliczenie z całkowitym kosztem, a nie samą ratą.

Zadzwoń Napisz