Poradnik
Co zrobić po stłuczce — krok po kroku
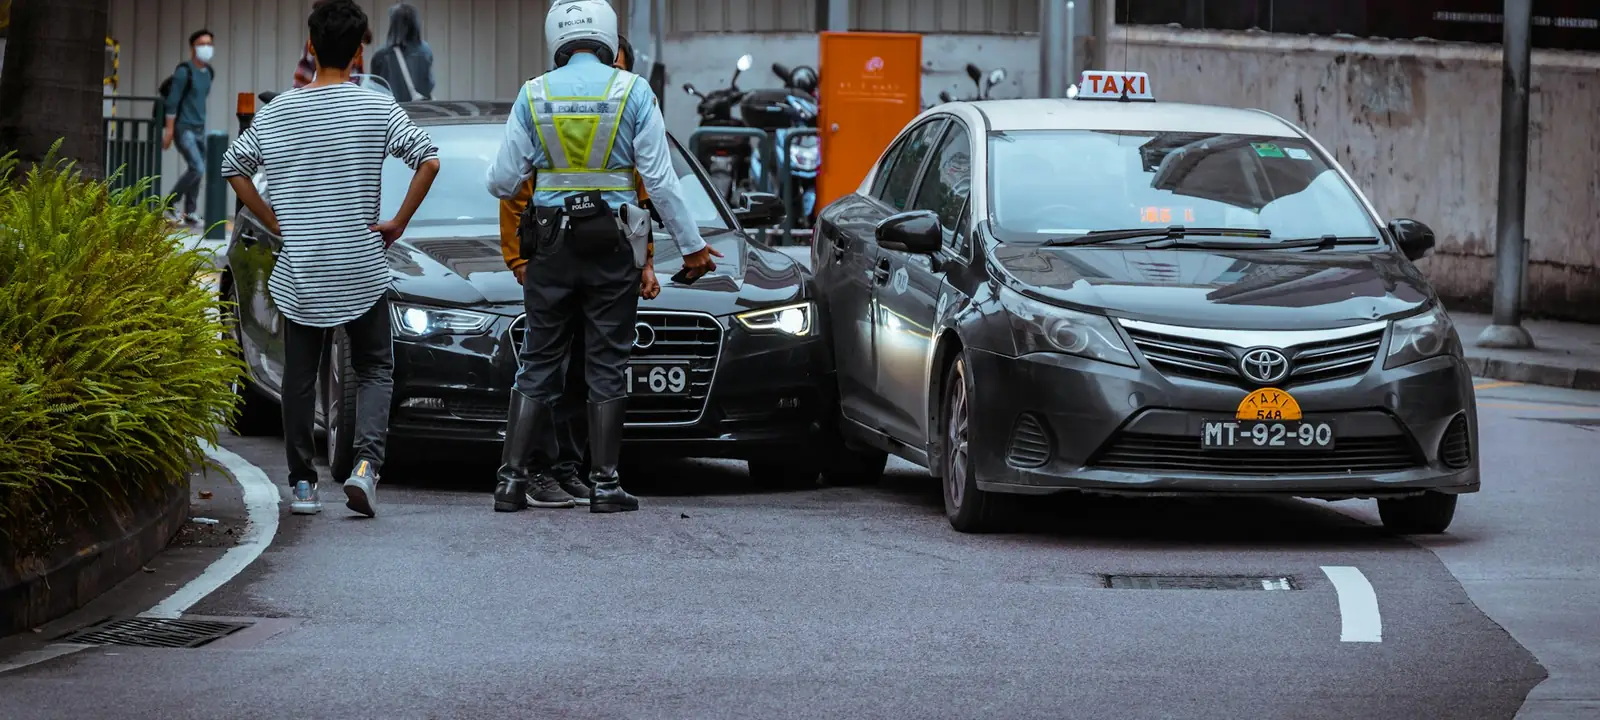
Pierwsze piętnaście minut po kolizji decyduje o tym, czy likwidacja szkody zajmie dwa tygodnie, czy trzy miesiące. Poniżej kolejność, której trzymam się sam i którą podaję klientom przez telefon.
1. Zadbaj o bezpieczeństwo, zanim zaczniesz cokolwiek ustalać
Włącz światła awaryjne, załóż kamizelkę i ustaw trójkąt — w terenie zabudowanym za pojazdem, poza terenem zabudowanym w odległości dającej innym czas na reakcję. Jeśli auta blokują ruch i nie ma rannych, zjedźcie na pobocze. Wbrew obiegowej opinii nie trzeba zostawiać pojazdów w miejscu zderzenia, żeby likwidacja szkody przebiegła prawidłowo.
Jeżeli ktokolwiek jest ranny — nie ruszaj pojazdów i dzwoń pod 112. Od tego momentu to zdarzenie drogowe, a nie zwykła kolizja, i procedura wygląda inaczej.
2. Zdecyduj, czy wzywać policję
Policja nie jest obowiązkowa przy kolizji, w której nikt nie ucierpiał, a sprawca przyznaje się do winy. Wezwij ją natomiast, gdy:
- sprawca nie chce przyznać się do winy albo wersje się rozjeżdżają,
- podejrzewasz, że kierowca jest pod wpływem alkoholu lub środków odurzających,
- uczestnik nie ma dokumentów, ważnego OC albo chce odjechać,
- w zdarzeniu bierze udział pojazd na zagranicznych numerach i pojawia się bariera językowa.
Notatka policyjna bardzo upraszcza późniejszą likwidację, bo ubezpieczyciel dostaje niezależne potwierdzenie, kto zawinił.
3. Spisz oświadczenie — konkretnie, nie ogólnikowo
Jeżeli policji nie ma, oświadczenie sprawcy jest jedynym dowodem. Musi zawierać:
- datę, godzinę i dokładne miejsce zdarzenia,
- dane obu kierowców: imię, nazwisko, adres, numer prawa jazdy,
- marki, modele i numery rejestracyjne obu pojazdów,
- nazwę towarzystwa i numer polisy OC sprawcy,
- wyraźne stwierdzenie, kto i dlaczego spowodował kolizję,
- opis uszkodzeń oraz podpisy obu stron.
Najczęstszy błąd to oświadczenie w stylu „doszło do zderzenia". Z takiego zdania nie wynika czyjakolwiek odpowiedzialność, a ubezpieczyciel ma prawo odmówić wypłaty.
4. Zrób dokumentację, póki jesteś na miejscu
Telefon wystarczy. Zrób zdjęcia obu pojazdów w całości, z widocznymi tablicami rejestracyjnymi, potem zbliżenia uszkodzeń. Sfotografuj też ustawienie aut względem siebie i otoczenie: oznakowanie, sygnalizację, ślady hamowania, warunki na drodze.
Jeśli byli świadkowie — poproś o numer telefonu. Przy spornych sprawach jeden świadek potrafi przesądzić o wyniku, a po fakcie nikogo już nie znajdziesz.
5. Zgłoś szkodę — z OC sprawcy albo ze swojego AC
Jeśli winny jest drugi kierowca, szkodę zgłasza się z jego OC i nie tracisz przy tym własnych zniżek. Można to zrobić bezpośrednio u swojego ubezpieczyciela w ramach bezpośredniej likwidacji szkód, o ile oba towarzystwa do niej przystąpiły — bywa szybciej, bo rozmawiasz z firmą, którą znasz.
Gdy to Ty zawiniłeś, zostaje autocasco. Tu warto policzyć: przy drobnym uszkodzeniu utrata zniżek w kolejnych latach potrafi kosztować więcej niż sama naprawa. To pytanie, które klienci zadają mi najczęściej — i na które odpowiadam liczbami, a nie ogólnikami.
6. Czego nie robić
- Nie przyjmuj gotówki „na miejscu" od sprawcy, dopóki nie wiesz, ile kosztuje naprawa. Ukryte uszkodzenia potrafią wielokrotnie przekroczyć zaproponowaną kwotę.
- Nie oddawaj auta do warsztatu przed oględzinami, jeśli ubezpieczyciel zapowiedział wizytę rzeczoznawcy.
- Nie zwlekaj ze zgłoszeniem. Im dłuższa przerwa między zdarzeniem a zgłoszeniem, tym więcej pytań i tym trudniej udowodnić związek uszkodzeń z kolizją.
Ubezpieczenie OC i AC
Przy wyborze polisy komunikacyjnej sprawdzam nie tylko składkę, ale i to, jak dane towarzystwo likwiduje szkody — bo to widać dopiero wtedy, gdy coś się wydarzy.
Mariusz Bracha
Agent ubezpieczeniowy i doradca finansowy, na rynku od 2003 roku. Wpis do rejestru agentów ubezpieczeniowych KNF nr 11138718/A. Pracuje z Ćmiłowa pod Lublinem.
Masz pytanie do tego tekstu? Zadzwoń: 513 389 387 albo napisz wiadomość.
Masz szkodę i nie wiesz, od czego zacząć?
Zadzwoń — przeprowadzę Cię przez zgłoszenie i powiem, jakie dokumenty przygotować.