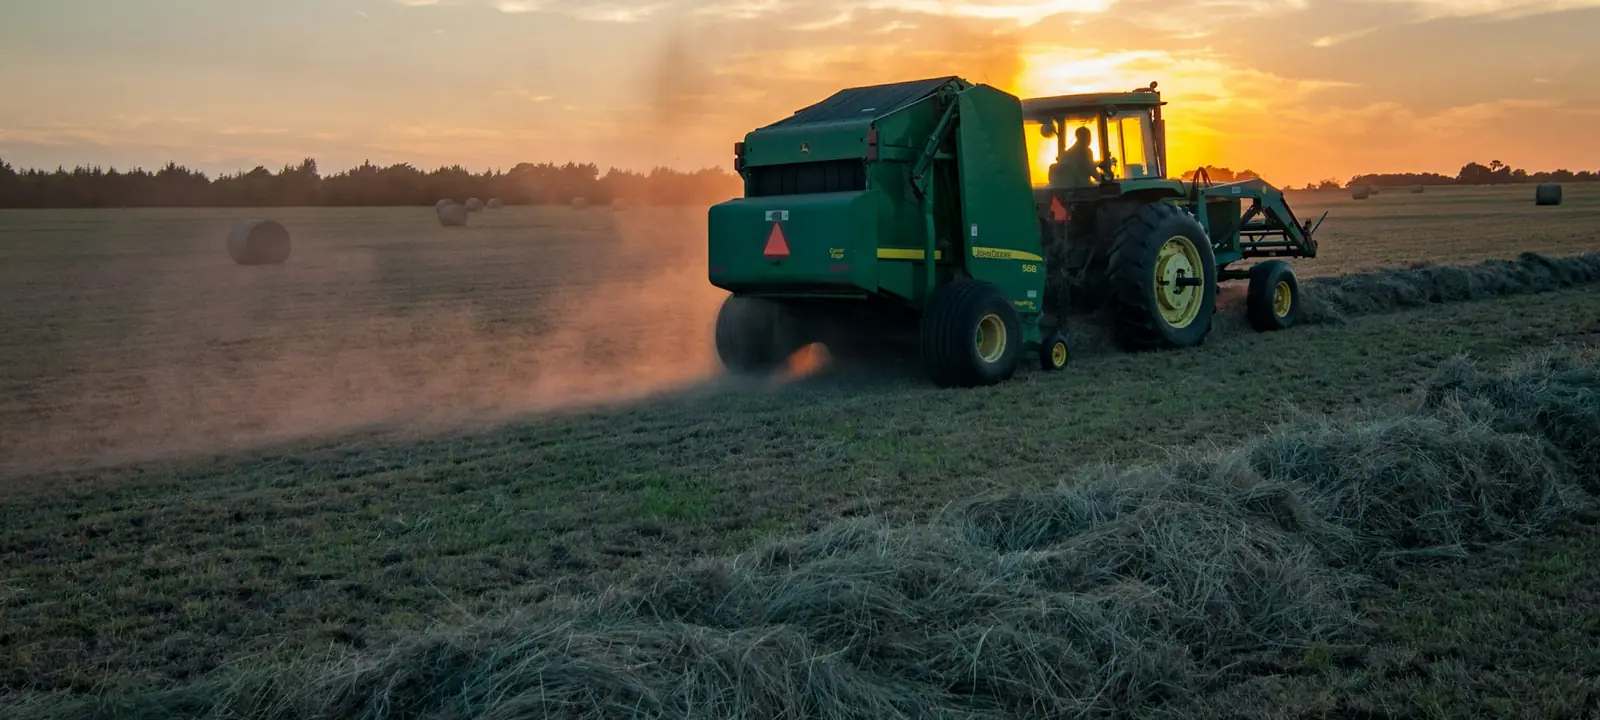
OC rolnika — szerzej, niż się wydaje
Obowiązkowe OC rolnika obejmuje szkody wyrządzone w związku z posiadaniem gospodarstwa —
zarówno przez samego rolnika, jak i przez osoby pracujące w gospodarstwie. To ochrona
na sytuacje, o których nikt nie myśli, dopóki się nie zdarzą: ciągnik, który zahaczy o cudzy
samochód na drodze dojazdowej, czy zwierzę, które wyjdzie na jezdnię.
Warto pamiętać, że OC rolnika nie zastępuje OC komunikacyjnego zarejestrowanych maszyn.
Ciągnik z tablicami rejestracyjnymi wymaga własnego OC — i to jest miejsce, w którym
przy kontroli najczęściej wychodzą braki.
Budynki rolnicze — od ognia i zdarzeń losowych
Obowiązek dotyczy budynków w gospodarstwie o powierzchni przekraczającej próg określony
w ustawie. Ochrona obejmuje ogień oraz inne zdarzenia losowe — huragan, powódź, grad,
uderzenie pioruna, lawinę, obsunięcie się ziemi.
Kluczowa jest tu suma ubezpieczenia. Budynki wycenia się według wartości rzeczywistej
albo odtworzeniowej, a różnica przy starszej stodole potrafi wynieść kilkadziesiąt procent
wypłaty. Przechodzę przez to razem z klientem, zamiast wpisywać kwotę z sufitu.
Uprawy z dopłatą do składki
Ubezpieczenie upraw jest dobrowolne, ale państwo dopłaca do składki, jeśli polisa obejmuje
ryzyka wskazane w przepisach — między innymi grad, przymrozki wiosenne, suszę, powódź
czy ujemne skutki przezimowania. To realnie zmienia rachunek opłacalności.
Terminy mają tu znaczenie: część ryzyk można ubezpieczyć wyłącznie w określonych oknach
czasowych, przed rozpoczęciem wegetacji lub przed konkretną fazą rozwoju rośliny.
Dlatego o uprawach rozmawiamy z wyprzedzeniem, a nie wtedy, gdy prognoza zapowiada grad.
Maszyny i zwierzęta
Agrocasco działa podobnie jak AC w samochodzie: chroni maszynę przed uszkodzeniem, kradzieżą
i skutkami zdarzeń losowych, także podczas pracy w polu i w trakcie transportu. Przy nowym
kombajnie albo ciągniku kupionym w leasingu to zwykle wymóg finansującego.
Zwierzęta gospodarskie ubezpiecza się od padnięcia i uboju z konieczności w następstwie
choroby lub wypadku. Przy większych stadach warto policzyć też ubezpieczenie od skutków
przerwy w dostawie prądu — awaria wentylacji w kurniku potrafi być kosztowniejsza niż pożar.